Zahnzusatzversicherung: Wann sie sich lohnt und worauf Sie achten sollten
Wann eine Zahnzusatzversicherung sinnvoll ist: Welche Leistungen sie übernimmt, welche Kosten entstehen und worauf Sie beim Abschluss achten sollten.
Artikel lesen
Ratgeber-Thema
Eine Zahnzusatzversicherung ergänzt unter ihren Bedingungen die Leistungen der gesetzlichen Krankenversicherung beim Zahnarzt. Welchen Nutzen sie im Einzelfall hat, hängt vom Tarif und von der geplanten Behandlung ab, etwa bei Zahnersatz oder einem Implantat. Ein niedriger Monatsbeitrag oder eine hohe Erstattungsquote sagt allein wenig darüber aus, wie viel Sie am Ende selbst zahlen. Entscheidend ist, welche Kosten der Tarif anerkennt, worauf sich eine Prozentangabe bezieht und welche Grenzen in den ersten Vertragsjahren gelten.
Typischerweise stehen mehrere Entscheidungen an: Passt ein Abschluss zu Ihrer Situation, wie vergleichen Sie Tarife sinnvoll und wie gehen Sie vor, wenn eine größere Behandlung geplant ist? Bei Zahnersatz ist der Heil- und Kostenplan der Ausgangspunkt. Er verbindet die zahnärztliche Planung mit der Prüfung durch Krankenkasse und Zusatzversicherung. Regelversorgung und gewählte Versorgung sollten Sie dabei auseinanderhalten und Kassenleistung sowie Zusatzleistung getrennt bestätigen lassen. Bei Implantaten können mehrere Kostenblöcke zusammenkommen, die sich in Leistungen, Honorare und Labor aufteilen lassen.
Vor dem Abschluss lohnt ein genauer Blick auf Wartezeit und Zahnstaffel. Beide begrenzen den Vertrag auf unterschiedliche Weise, die eine zeitlich, die andere finanziell. Bereits angeratene Behandlungen sollten Sie vor dem Antrag offen ansprechen und klären.
Die Artikel in diesem Themenbereich führen Sie durch diese Fragen. Sie zeigen, wie Sie Beiträge und Eigenanteile gemeinsam betrachten, Leistungen auf dieselbe Grundlage bringen und Prozentangaben richtig lesen. Ein Rechenbeispiel stellt einen höheren Beitrag einem höheren Eigenanteil gegenüber, und eine Vergleichstabelle mit sechs Angaben hilft beim Gegenüberstellen von Tarifen. Auch die Rolle einer eigenen Rücklage wird eingeordnet. Die Inhalte ersetzen weder eine individuelle Beratung noch die Behandlungsentscheidung, die Sie gemeinsam mit Ihrer Zahnarztpraxis treffen.
Hier geht es darum, ob eine Zahnzusatzversicherung zu Ihrer Situation passt und wie Sie Beiträge, Leistungen und Eigenanteile nachvollziehbar vergleichen.
Wann eine Zahnzusatzversicherung sinnvoll ist: Welche Leistungen sie übernimmt, welche Kosten entstehen und worauf Sie beim Abschluss achten sollten.
Artikel lesen
Ein niedriger Beitrag sagt wenig über den Eigenanteil beim Zahnarzt aus. Rechenbeispiel und Vergleichstabelle mit sechs Angaben machen Tarife vergleichbar.
Artikel lesenWartezeit und Zahnstaffel begrenzen den Vertrag unterschiedlich, deshalb sollten Sie Prozentangaben und bereits angeratene Behandlungen vor dem Antrag genau prüfen.
Wartezeit und Leistungsstaffel begrenzen den Vertrag unterschiedlich. So prüfen Sie zeitliche Grenzen, Prozentangaben und angeratene Behandlungen.
Artikel lesenVor Zahnersatz oder einem Implantat helfen der Heil- und Kostenplan und eine Aufteilung in Kostenblöcke, um Kassenleistung, Zusatzleistung und Eigenanteil sauber zu trennen.
Heil- und Kostenplan vor dem Zahnersatz: Festzuschuss der Krankenkasse klären, Zahnzusatzversicherung separat prüfen lassen und den Eigenanteil berechnen.
Artikel lesen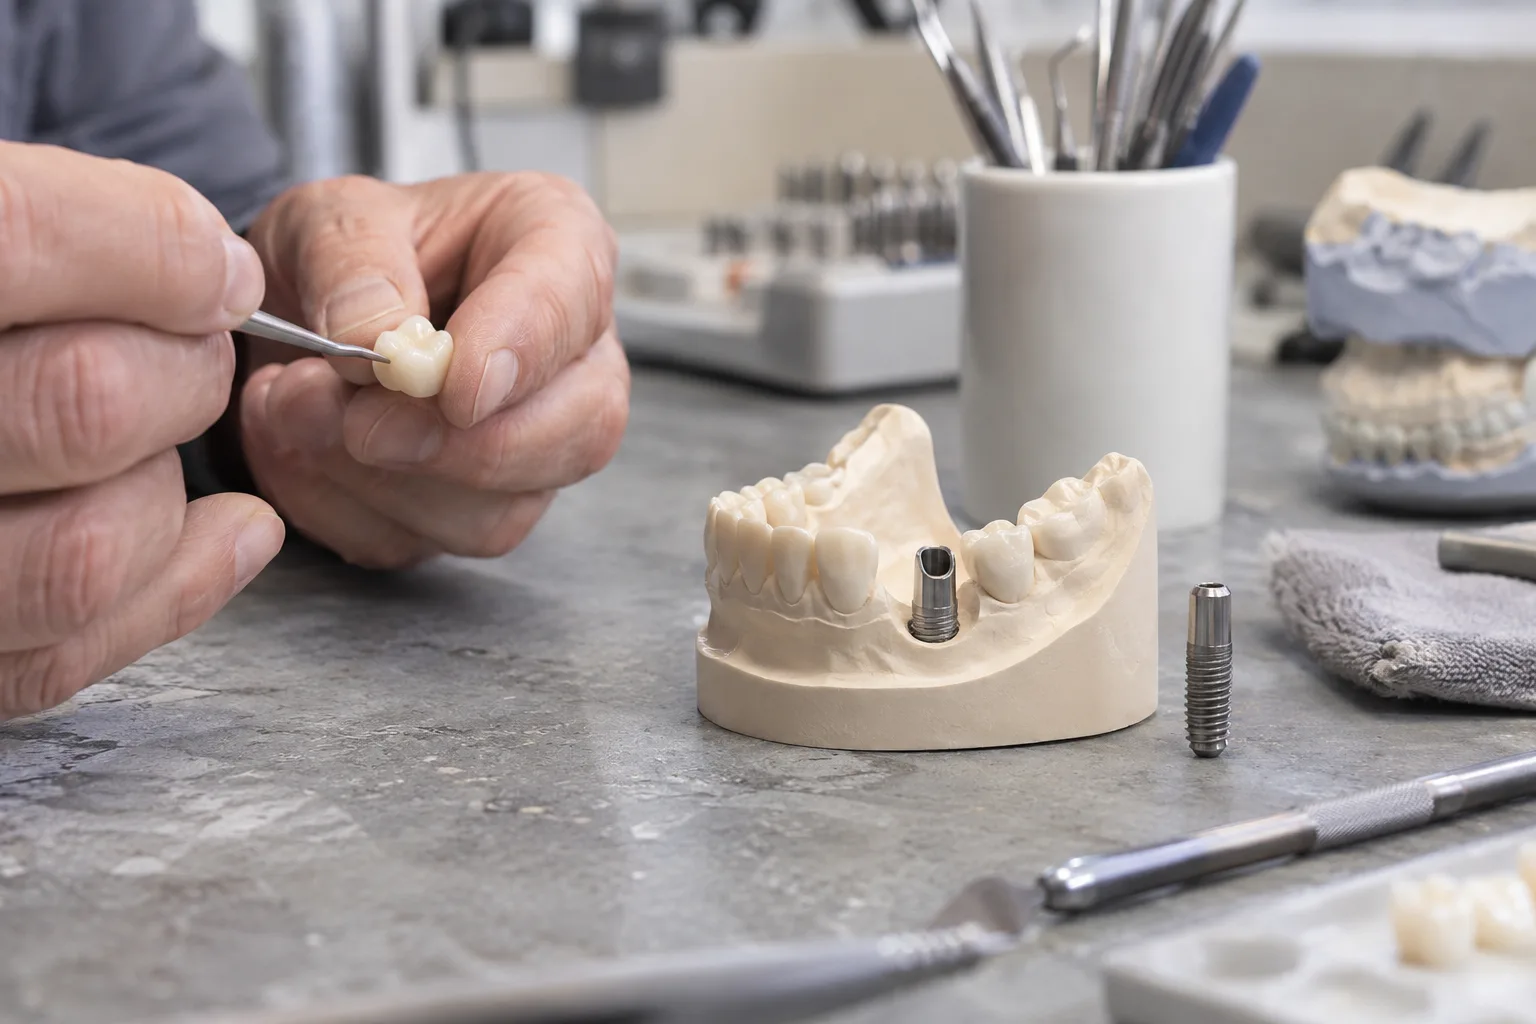
Bei Implantaten zählen mehrere Kostenblöcke. So teilen Sie den Heil- und Kostenplan in Leistungen, Honorare und Labor auf und lesen Prozentangaben richtig.
Artikel lesenDas hängt von Ihrer persönlichen Situation und von den Bedingungen des Tarifs ab. Ein niedriger Beitrag sagt allein wenig darüber aus, wie viel Sie bei einer späteren Zahnarztrechnung selbst tragen. Sinnvoll ist, Beitrag, Erstattungsregeln und die Begrenzungen der ersten Jahre gemeinsam zu betrachten und einer möglichen eigenen Rücklage gegenüberzustellen. Bereits angeratene Behandlungen sollten Sie vor dem Antrag klären.
Eine Zahnstaffel begrenzt die Erstattung häufig in den ersten Vertragsjahren auf bestimmte Beträge. Sie ist von der Wartezeit zu unterscheiden, die den Beginn bestimmter Leistungen zeitlich hinausschiebt. Auch ein Tarif ohne Wartezeit kann eine Zahnstaffel haben. Prüfen Sie deshalb beide Grenzen getrennt und achten Sie darauf, ob die Beträge pro Jahr oder insgesamt gelten und wie bereits erstattete Leistungen angerechnet werden.
Das richtet sich nach dem jeweiligen Tarif und seinen Bedingungen. Bei einem Implantat können mehrere Kostenblöcke zusammenkommen, etwa zahnärztliche Leistungen, Honorare und Laborkosten. Ein hoher Erstattungssatz hilft nur, wenn diese Positionen zur versicherten Berechnungsgrundlage gehören. Prozentangaben schließen häufig die Leistung der gesetzlichen Kasse ein. Lassen Sie sich vor Beginn der Behandlung anhand des Heil- und Kostenplans eine Leistungsantwort geben.
Notwendige Funktionen sind immer aktiv. Mit Ihrer Zustimmung nutzen wir zusätzliche Dienste für Statistik, Werbung und externe Inhalte. Sie können Ihre Auswahl jederzeit über „Cookie-Einstellungen“ ändern oder widerrufen.
Speichert Ihre Cookie-Auswahl für 180 Tage (wdv_consent_v1). Außerdem: grundlegende Seiten-, Sicherheits- und Formularfunktionen.
Bei optionalen Diensten können Daten auch außerhalb der EU verarbeitet werden. Anbieter, Zwecke und weitere Informationen finden Sie in unseren Datenschutzhinweisen. Der Widerruf gilt für die Zukunft; die Seite wird dabei neu geladen.