Bei einem Implantat können mehrere Kostenblöcke zusammenkommen. Ein hoher Erstattungssatz hilft nur, wenn die relevanten Leistungen überhaupt zur versicherten Berechnungsgrundlage gehören. Der Heil- und Kostenplan ist deshalb der Ausgangspunkt jedes Vergleichs.
Das Wichtigste auf einen Blick
- Den Kostenplan in Leistungen, Honorare und Labor aufteilen.
- Erstattungsprozente häufig einschließlich GKV-Leistung lesen.
- Begleitmaßnahmen und Anfangsgrenzen ausdrücklich prüfen.
Die Versorgung in einzelne Kostenblöcke zerlegen
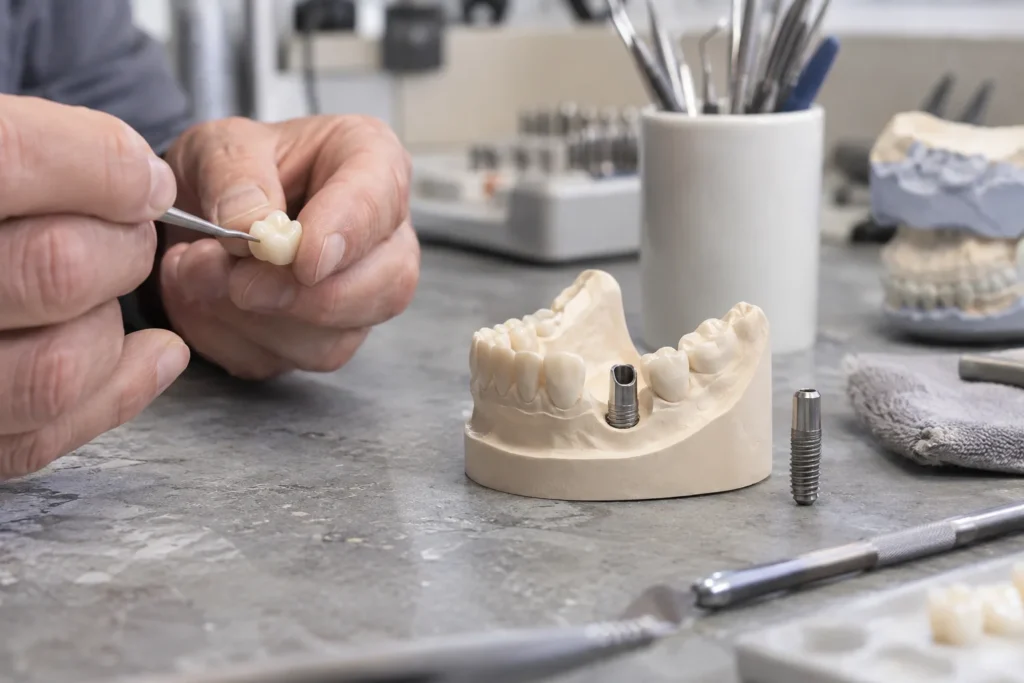
Bei implantatgetragenem Zahnersatz können Implantatkörper, Aufbau, Krone, Laborarbeiten und weitere Maßnahmen unterschiedliche Positionen bilden. Welche Schritte im Einzelfall medizinisch erforderlich sind, erläutert die behandelnde Praxis.
Lassen Sie den Kostenplan so erklären, dass Sie Fremdlaborkosten, Honorare und Begleitmaßnahmen auseinanderhalten können. Eine einzige Gesamtsumme reicht nicht, um die Versicherungsbedingungen sinnvoll anzuwenden. Fragen Sie auch, welche Kosten noch geschätzt sind und welche Änderungen im Behandlungsverlauf möglich wären.
Was die gesetzliche Krankenkasse beiträgt
Der GKV-Festzuschuss für Zahnersatz orientiert sich grundsätzlich am Befund und an der Regelversorgung. Er wächst nicht automatisch proportional mit einer teureren gewählten Versorgung. Die KZBV erläutert zudem, dass Implantate als solche in der Regel keine GKV-Leistung sind; besondere Ausnahmefälle sind gesondert geregelt.
Für Ihre Rechnung ist daher der konkret bewilligte Zuschuss wichtig. Lassen Sie sich nicht nur sagen, wie hoch die Gesamtkosten sind, sondern auch, welcher Zuschuss voraussichtlich berücksichtigt wird und welcher Eigenanteil vor der Zusatzversicherung verbleibt.
Hinweis: Wenn Sie Tarife für Ihren eigenen Bedarf vergleichen möchten, können Sie über unsere Anfrage unverbindlich Angebote zur Zahnzusatzversicherung anfordern. Zahnzusatz-Angebote anfragen →
Prozentangaben richtig übersetzen
Vereinfachtes Beispiel: Die tariflich anerkannten Gesamtkosten betragen 3.000 Euro. Ein Tarif sieht 90 Prozent einschließlich 600 Euro Kassenleistung vor. Ohne weitere Begrenzungen wären das insgesamt 2.700 Euro Erstattung, davon 2.100 Euro durch die Zusatzversicherung. Der Eigenanteil läge bei 300 Euro.
Dieses Modell setzt voraus, dass alle 3.000 Euro anerkannt werden. Sind einzelne Positionen ausgeschlossen oder gilt noch eine Anfangsgrenze, fällt die Versicherungsleistung niedriger aus. Ein Werbeprozentsatz allein reicht daher nicht zur Vorhersage der Auszahlung.
Welche Grenzen zusätzlich zählen
Prüfen Sie die Zahl versicherter Implantate, mögliche Eurogrenzen, anerkannte Gebühren und Regeln für Material- und Laborkosten. Klären Sie ausdrücklich, ob etwa ein geplanter Knochenaufbau unter den Tarif fällt. Eine pauschale Annahme ist bei solchen Begleitmaßnahmen riskant.
Auch der Zeitpunkt spielt eine Rolle: Bereits angeratene oder begonnene Behandlungen und die Leistungsstaffel der ersten Jahre können den Schutz begrenzen. Fragen Sie nicht nur „Sind Implantate versichert?“, sondern legen Sie den konkreten Plan zur Prüfung vor.
Vor Beginn eine Leistungsantwort einholen
Reichen Sie den Heil- und Kostenplan entsprechend den Vertragsanforderungen ein. Bitten Sie um eine nachvollziehbare Aufstellung: anerkannte Kosten, berücksichtigte GKV-Leistung, erwartete Versicherungszahlung und verbleibender Eigenanteil.
Prüfen Sie, ob die Antwort unter Vorbehalten steht oder weitere Unterlagen verlangt. Wenn sich der Plan wesentlich ändert, sollte die Leistungsfrage erneut geklärt werden. Eine allgemeine Tarifbeschreibung ersetzt keine Antwort auf die tatsächlich geplante Versorgung.
Vergleich und Behandlungsentscheidung auseinanderhalten
Die wirtschaftliche Prüfung soll helfen, Überraschungen zu vermeiden. Sie entscheidet nicht darüber, welche Versorgung medizinisch zu Ihnen passt. Besprechen Sie Nutzen, Risiken, Alternativen und Nachsorge mit der behandelnden Praxis.
Für den Versicherungsvergleich zählt schließlich, welche realistischen Eigenanteile bei verschiedenen gedeckten Versorgungen übrig bleiben. Notieren Sie die Annahmen neben der Rechnung. So können Sie Angebote vergleichen, ohne aus einer Beispielsumme ein persönliches Leistungsversprechen zu machen.
Festzuschuss, Bonusheft und Tariflogik: So entsteht Ihr Eigenanteil
Das Beispiel im Artikel rechnet mit angenommenen 600 Euro Kassenleistung. Wie hoch dieser Betrag tatsächlich ausfällt und wie er mit dem Tarif zusammenwirkt, bestimmt den Eigenanteil.
Wie der Festzuschuss berechnet wird
Nach § 55 SGB V beträgt der Festzuschuss 60 Prozent der für die Regelversorgung festgesetzten Beträge. Er steigt auf 70 Prozent, wenn das Bonusheft für die fünf Jahre vor Behandlungsbeginn regelmäßige Untersuchungen belegt (bei Erwachsenen mindestens einmal je Kalenderjahr), und auf 75 Prozent nach zehn Jahren ohne Unterbrechung. Für die 75 Prozent kann die Kasse in begründeten Ausnahmefällen eine einmalige Lücke hinnehmen. Bei einem Implantat statt der Regelversorgung bleibt es beim befundbezogenen Festzuschuss.
Die KZBV nennt für einen fehlenden Eckzahn im Oberkiefer 791,34 Euro ohne Bonus, 923,25 Euro mit fünf und 989,19 Euro mit zehn Jahren Bonus (Stand 1. Januar 2026).
Ab 1. Januar 2027 sinken die Prozentsätze
Mit dem GKV-Beitragssatzstabilisierungsgesetz sinkt der Festzuschuss zum 1. Januar 2027 von 60 auf 50 Prozent, mit Bonus von 70 auf 60 und von 75 auf 65 Prozent. Für Festzuschüsse, die die Krankenkasse vor dem 1. Januar 2027 bewilligt, gelten nach der Übergangsregel im neuen § 55 Abs. 6 SGB V die bisherigen Sätze. Mit den Beträgen von 2026 gerechnet wären es im KZBV-Beispiel ohne Bonus 659,46 statt 791,34 Euro; die Euro-Beträge werden jährlich angepasst. Eine Bewilligung gilt ein halbes Jahr.
Härtefall: Liegt das monatliche Bruttoeinkommen 2026 nicht über 1.582 Euro (Alleinstehende) oder 2.175,25 Euro mit einem Angehörigen, plus 395,50 Euro je weiterem Angehörigen, übernimmt die Kasse die Regelversorgung vollständig. Bei einem Implantat gibt es dann den Festzuschuss in Höhe von 100 Prozent. Knapp darüber gilt eine gleitende Regelung. Die Härtefallregelung bleibt ab 2027 bestehen.
Drei Lesarten desselben Prozentsatzes
Die Verbraucherzentrale rät zu prüfen, ob die Kassenleistung in den Prozentsatz eingerechnet ist; das sei bei gängigen Policen sehr häufig der Fall (Stand Juli 2026). Das Rechenbeispiel nutzt die 3.000 Euro aus dem Artikel, 90 Prozent Tarifsatz und die KZBV-Zuschüsse.
| Lesart des Tarifs | Festzuschuss | Zusatzversicherung | Eigenanteil |
|---|---|---|---|
| 90 % inkl. Kassenleistung | 791,34 € | 1.908,66 € | 300,00 € |
| dto., 10 Jahre Bonus | 989,19 € | 1.710,81 € | 300,00 € |
| 90 % vom Restbetrag nach Kassenleistung | 791,34 € | 1.987,79 € | 220,87 € |
| 90 % zusätzlich zur Kassenleistung | 791,34 € | 2.208,66 € | 0,00 € |
| inkl. Kassenleistung, Staffel 500 € | 791,34 € | 500,00 € | 1.708,66 € |
Bei „inklusive“ bleibt der Eigenanteil mit und ohne Bonus gleich, solange keine Grenze greift. Einen niedrigeren Festzuschuss, etwa ab 2027, gleicht dann der Versicherer aus, Summengrenzen sind so schneller erreicht. Bei „vom Restbetrag“ steigt Ihr Eigenanteil mit sinkendem Zuschuss, bei 659,46 Euro auf 234,05 Euro. Bei „zusätzlich“ begrenzt § 200 VVG die Gesamterstattung auf die Kosten. Greift eine Zahnstaffel, zählt der Bonus wieder für Sie: Mit 75 Prozent sinkt der Eigenanteil im Staffelbeispiel auf 1.510,81 Euro.
Grenzen in den ersten Jahren
Laut Verbraucherzentrale sehen zahlreiche Verträge acht Monate Wartezeit und Zahnstaffeln vor, die die Erstattung in den ersten drei bis fünf Jahren begrenzen, etwa auf 500 Euro im ersten und 1.000 Euro in den ersten zwei Jahren. Sie rät außerdem zu einer Erstattung über den 2,3-fachen GOZ-Satz hinaus bis zum 3,5-fachen Satz.
Schritt für Schritt
- Im Formular „Informationen zu Ihrem Zahnersatz“ den voraussichtlichen Festzuschuss mit Bonus ablesen.
- Bewilligung der Kasse abwarten, mit Gutachten kann das bis zu sechs Wochen dauern.
- Plan beim Zusatzversicherer einreichen, Lesart und Staffel bestätigen lassen.
- Bei einem Implantat die Gesamtrechnung mit dem Formular „Direktabrechnung Zahnersatz“ bei der Kasse einreichen.
Quellen: § 55 SGB V: Leistungsanspruch Zahnersatz, KZBV: Festzuschuss und Eigenanteil, KZBV: Zahnersatz – Antrag bis Abrechnung, Bundesgesundheitsministerium: Zahnärztliche Behandlung, Bundesgesundheitsministerium: FAQ zum GKV-Beitragssatzstabilisierungsgesetz, Der Paritätische: GKV-Beitragssatzstabilisierungsgesetz verabschiedet, Verbraucherzentrale: Zahnzusatzversicherung – Risiken und Vorteile, § 200 VVG: Bereicherungsverbot
Häufige Fragen
Zahlt die Zusatzversicherung immer den gesamten Eigenanteil?
Nein. Das hängt von Erstattungssatz, anerkannten Kosten, Ausschlüssen und Leistungsgrenzen ab.
Sollte ich den Kostenplan vorher einreichen?
Das ist für eine konkrete Leistungsprüfung sinnvoll und kann vertraglich vorgeschrieben sein. Beachten Sie die Anforderungen Ihres Versicherers.
Zahnzusatzversicherung: den nächsten Schritt vorbereiten
Sie möchten ein persönliches Angebot prüfen? Über unsere Anfrage erhalten Sie unverbindlich Informationen. Leistungen, Wartezeiten und Gesundheitsfragen klären Sie anschließend im Tarif selbst.
Quellen und weiterführende Informationen
- § 55 SGB V: Festzuschüsse für Zahnersatz
- KZBV: Zahnersatz – Patient und Krankenkasse
- Verbraucherzentrale: Checkliste Zahnzusatzversicherungen
- KZBV: Implantate und Kostenbeteiligung
Checklisten und ausdrücklich gekennzeichnete Modellrechnungen sind eigene redaktionelle Aufbereitungen. Allgemeine Information, keine individuelle Versicherungs-, Rechts- oder Gesundheitsberatung. Maßgeblich sind die konkreten Vertragsbedingungen.